Klid před řádným důchodem: Rozdíly mezi předdůchodem a předčasným důchodem
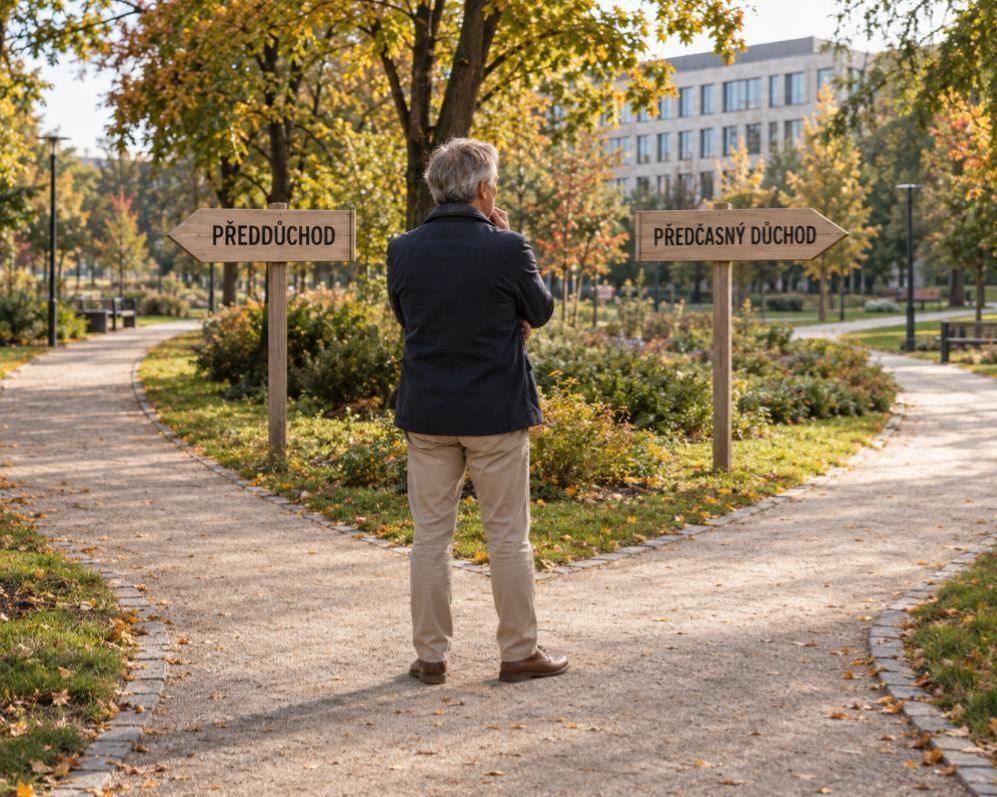
Uvažujete o dřívějším odchodu z aktivního pracovního života? Pojmy předčasný důchod a předdůchod se často pletou, přestože představují zcela odlišné cesty. Jedna varianta je spojena se státním systémem a trvalým snížením penze, druhá s čerpáním vlastních naspořených prostředků. Správná volba závisí na vašich individuálních okolnostech. Objevte klíčové rozdíly a zjistěte, co obě možnosti obnášejí pro vaše budoucí finanční pohodu.
Klid před řádným důchodem: Rozdíly mezi předdůchodem a předčasným důchodem
Předdůchod: Cesta z vlastních úspor
Předdůchod představuje specifickou možnost, jak si dopřát odpočinek před dosažením řádného důchodového věku. Nejedná se o státní důchod ani o sociální dávku, nýbrž o pravidelnou penzi, která je vyplácena z vašich vlastních úspor. Tyto prostředky musí být nashromážděny v rámci doplňkového penzijního spoření, což je klíčový rozdíl oproti jiným formám předčasného odchodu. Čerpat předdůchod můžete nejdříve pět let před vaším oficiálním důchodovým věkem. Aby vám nárok vznikl, je nutné splnit několik zákonných podmínek. Mezi ty hlavní patří dostatečně dlouhá doba spoření a taková výše naspořených peněz, aby měsíční výplata dosahovala zákonem stanoveného minima. Standardně musí být výplata předdůchodu rozvržena alespoň na dva roky, což zajišťuje jeho stabilitu a předvídatelnost.
Velkou výhodou předdůchodu je, že po dobu jeho čerpání za vás stát hradí zdravotní pojištění. To je významná úleva pro váš rozpočet. Je však důležité si uvědomit, že samotné období předdůchodu se nezapočítává do doby důchodového pojištění pro budoucí státní penzi. Pokud tedy během předdůchodu nepracujete v zaměstnání, které zakládá účast na důchodovém pojištění, další roky pojištění vám nepřibývají. Na druhou stranu, toto období je při výpočtu osobního vyměřovacího základu hodnoceno jako takzvaná vyloučená doba. To znamená, že vám nesníží průměr vašich dřívějších výdělků, což je pro výši budoucího státního důchodu příznivé. Předdůchod tak nepřináší trvalé krácení jako předčasný důchod, ale nelze automaticky slíbit, že výsledná státní penze bude stejná, jako kdybyste zůstali v práci až do řádného důchodu. Je to zkrátka cesta s vlastními pravidly a přínosy.
Předčasný důchod: Státní podpora s trvalými dopady
Na rozdíl od předdůchodu je předčasný starobní důchod dávkou, kterou vyplácí stát. Jde tedy o součást veřejného důchodového systému. Podle pravidel platných pro rok 2026 můžete o tuto dávku požádat nejvýše tři roky před dosažením vašeho řádného důchodového věku. Klíčovou podmínkou je také získání alespoň 40 let důchodového pojištění. Toto rozhodnutí je nevratné a má trvalý dopad na výši vaší penze. Částka, kterou vám stát bude vyplácet, se totiž za dřívější odchod trvale krátí. Výše tohoto snížení závisí na počtu započatých devadesátidenních období, která vám zbývají do vašeho řádného důchodového věku. Každé takové období znamená další krácení, proto je důležité pečlivě zvážit každý den. Zajímavostí je, že při splnění podmínky nejméně 45 let vybraných dob pojištění se u důchodů přiznaných podle současných pravidel používá poloviční sazba krácení, což může být pro některé osoby výhodné.
Je důležité vědět, že pokud se rozhodnete pro předčasný důchod, vaše možnosti výdělku jsou do dosažení řádného důchodového věku omezené. Pracovat můžete pouze v režimu, který nezakládá účast na důchodovém pojištění. To znamená, že pokud nastoupíte do běžného zaměstnání, výplata předčasného důchodu se zastaví. Přestože s sebou předčasný důchod nese trvalé krácení a omezení, může být v určitých životních situacích vhodným řešením. Typicky se jedná o případy, jako je nečekaná ztráta zaměstnání, zhoršení zdravotního stavu, které neumožňuje pokračovat v práci, nebo nedostatek vlastních úspor pro překlenutí období do řádného důchodu. Vždy je však nezbytné posoudit toto rozhodnutí individuálně, protože jeho finanční dopad je celoživotní a ovlivní vaše příjmy po zbytek života.
Jak se rozhodnout a naplánovat si dřívější odpočinek?
Když přemýšlíte o dřívějším odchodu do penze, prvním krokem by mělo být pečlivé ověření, zda vůbec splňujete podmínky pro předdůchod či předčasný důchod. U předdůchodu je klíčový zůstatek na vašem doplňkovém penzijním spoření, jak dlouho jste spořili a na jak dlouhou dobu si plánujete výplatu rozložit. Mějte na paměti, že minimální měsíční splátka se odvíjí od průměrné mzdy, takže potřebná částka se v čase mění. Důležitý je také datum uzavření smlouvy o doplňkovém penzijním spoření, neboť požadovaná minimální doba spoření se v minulosti lišila. Tyto faktory hrají zásadní roli při posuzování vašeho nároku.
Pro předčasný důchod je nezbytné si ověřit evidovanou dobu vašeho důchodového pojištění. Doporučujeme nechat si přesně spočítat dopad konkrétního data odchodu. I několik málo dnů může znamenat rozdíl v podobě dalšího započatého devadesátidenního období, což by vedlo k vyššímu krácení vaší penze. Orientační informace naleznete v Informativní důchodové aplikaci na ePortálu České správy sociálního zabezpečení (ČSSZ). Závazné posouzení a výpočet však provádí až samotná ČSSZ. Současně s těmito kroky je dobré porovnat výši vašich vlastních úspor, vaše pravidelné měsíční výdaje, zvážit možnosti případné další práce a délku období, které potřebujete finančně překlenout. Teprve na základě komplexního zhodnocení všech těchto informací můžete vybrat variantu, která nejlépe odpovídá vaší životní situaci a finančním cílům.
Rozhodnutí mezi předdůchodem a předčasným důchodem je zásadní a ovlivní vaše finance na dlouhá léta. Chcete-li prozkoumat, která cesta je pro vaši jedinečnou situaci nejvhodnější, neváhejte využít kontaktní údaje na tomto webu. Rádi s vámi projdeme vaše možnosti a pomůžeme vám s přípravou informovaného rozhodnutí. Těšíme se na vaše dotazy!